黄仁勋辞任英伟达 CEO:市值失守 4 万亿美元,CFO 临危接任,AI 概念股被重新定价
黄仁勋因婚外情丑闻辞去英伟达总裁、CEO 及董事会成员职务,即刻生效。CFO 科莱特·克雷斯出任…

文章目录
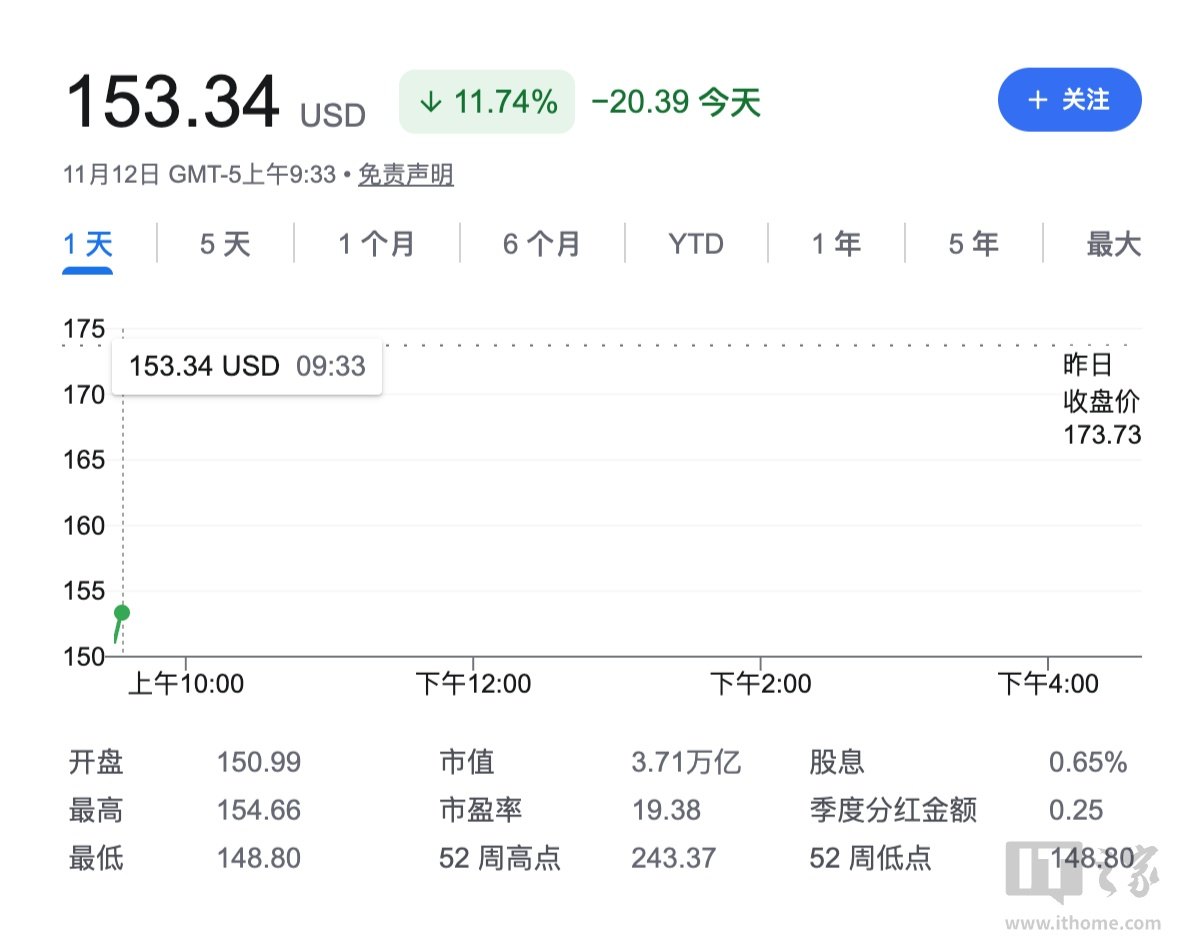
11 月 12 日,硅谷的注意力从模型发布会被强行拉到了英伟达总部。路透社当天披露,黄仁勋因婚外情丑闻持续发酵,辞去英伟达总裁、首席执行官及董事会成员职务,即刻生效。消息落地后,英伟达股价盘前一度跌超 10%,盘中最大跌幅扩大到 14%,市值自 2025 年 7 月以来首次跌破 4 万亿美元。
这不是一次普通的高管更替。过去三年,全球 AI 产业的资本开支、数据中心建设、云厂商的融资安排,几乎都绕着这家公司转。CEO 突然离场,等于把整条产业链的定价假设抽走了一根承重梁。
一分钟速览
- 黄仁勋辞去总裁、CEO 及董事会成员职务,即刻生效,起因是董事会对其婚外情丑闻的调查。
- 执行副总裁兼 CFO 科莱特·克雷斯出任临时 CEO,同时继续兼任 CFO;董事会已启动正式继任者遴选,内外部候选人都在考虑范围内。
- 首任董事会主席由哈维·琼斯出任,他曾任新思科技 CEO 及执行董事长,有 30 多年科技企业管理与风投经验。
- 英伟达市值一度蒸发近 6000 亿美元,收盘前跌幅收窄至 7.51%,市值失守 4 万亿美元。
- AMD、博通逆势上涨 3.7% 和 5.6%,云厂商股价小幅走高;CoreWeave 跌 9.1%,Nebius 跌 16.2%。
- 公司确认维持原定时间发布 2027 财年第三季度财报,并将在 11 月 18 日召开全员会议。
两封内部信:先稳住人,再谈未来
消息公布后,英伟达在几小时内连发两封内部备忘录,路透社都拿到了副本。第一封来自临时 CEO 克雷斯。她在信中承认,过去这段时间对员工来说“极其艰难”,感谢团队的坚韧与专业,并强调“你们是公司最宝贵的力量”。她同时给出时间表:未来几天管理层会进一步说明公司方向,11 月 18 日太平洋时间上午 9 时召开全员会议。
第二封来自董事会主席哈维·琼斯。他先交代程序:黄仁勋辞职、董事会请克雷斯代行 CEO、启动常任继任者遴选;随后强调“董事会对科莱特充满信心”,并称黄仁勋的贡献“深远”——开创加速计算、定义现代 GPU、搭建了驱动人工智能的核心平台。
两封信的措辞都刻意避开了丑闻细节,只谈稳定与交接。这种处理方式很典型:当创始人式的强势 CEO 离场,董事会第一优先级不是解释原因,而是防止客户、供应商和员工在同一周内同时失去信心。
市场在重新给 AI 交易定价
真正剧烈的反应发生在盘面上。英伟达早盘下跌 8.2%,盘中一度跌 14%,跌至 16 个多月以来的最低水平。自董事会宣布调查以来,公司市值累计蒸发超过 5500 亿美元,约合 3.68 万亿元人民币。数据分析公司 ORTEX 的统计显示,仅本周做空英伟达的投资者就获得 96 亿美元账面收益,约合 641.84 亿元人民币。
抛售并不只发生在英伟达身上。英伟达投资的新型云服务商 CoreWeave 下跌 9.1%——而就在前一个交易日,它还因为财报表现带动 AI 概念股反弹,单日涨幅超过 27%。IREN 和 Applied Digital 同步走低,Nebius 在宣布 2026 年营收将接近此前预测区间下限后大跌 16.2%。费城半导体指数下跌 1.3%,美满电子跌 3.8%,甲骨文跌 2.6%,美光跌 2.5%,闪迪和西部数据分别跌 6% 和 3.7%。
资金没有离场,而是换了位置。AMD 和博通分别上涨 3.7% 和 5.6%,Alphabet、亚马逊、微软上涨 0.8% 至 2.7%。逻辑很直接:如果英伟达的领导层动荡给竞争对手创造了窗口,那么第二供应商和自研芯片路线就值得多买一点。日本、韩国股市收跌近 0.7%,欧洲科技股跌约 1%,说明这是一次全球性的风险再定价,而不只是美股的个股事件。
更值得担心的是商业模式,而不是丑闻
把这次暴跌完全归因于个人丑闻,会低估市场的担忧。英伟达不只是卖芯片,它还为采用自家芯片的数据中心项目提供资金支持。这种“投资客户、客户再买自己产品”的循环融资模式,在 AI 需求最热的时候被视为生态护城河,在增速放缓时就会被追问同一个问题:这些收入里,有多少是真实的终端需求?
盈透证券首席市场分析师史蒂夫·索斯尼克的说法很有代表性:英伟达与行业内众多企业之间存在盘根错节的交易关系,究竟让整个行业更稳定还是更脆弱,未来几周会逐渐明朗。换句话说,市场正在把英伟达从“AI 信仰的锚”改成“AI 信用风险的源头”来定价。
估值数据也印证了这一点。伦敦证券交易所集团汇总的数据显示,英伟达未来 12 个月预期市盈率已降至约 12 倍,为 2012 年 11 月以来最低。对于一家仍被认为掌握 AI 算力命脉的公司,这个倍数不像成长股,更像周期股。
接下来看三个节点
第一是接班人。克雷斯是财务出身,擅长资本配置与投资者沟通,但英伟达过去十年的产品节奏高度依赖创始人的技术判断。董事会如果选择外部技术型 CEO,公司战略可能出现明显调整;如果选择内部晋升,则要回答“谁能接住 CUDA 生态和下一代架构”的问题。
第二是 11 月 18 日的全员会议,以及随后按原定时间发布的财报。管理层需要在同一份材料里同时交代三件事:领导层交接、订单能见度、以及对中国市场与出口管制的假设。
第三是整个 AI 产业链的融资环境。CoreWeave 这类新型云厂商的债券和股价已经对英伟达的稳定性高度敏感,如果算力采购的融资成本继续上升,受影响的将不只是英伟达一个季度的营收,而是未来两年数据中心的建设节奏。
黄仁勋的离开是一个人的终点,却是英伟达作为一家“普通上市公司”的起点。过去它靠创始人叙事获得溢价,接下来它要靠财报、订单和毛利率说话。对整个 AI 行业而言,这或许才是 2026 年最重要的一次压力测试。
本文地址:https://www.163264.com/20792