10 月工业机器人产量同比增 26%:AI 落地的账本,先记在产线节拍上
AI 落地最容易讲的故事是聊天机器人,最容易被忽略的是产线。11 月 16 日,国家统计局新闻发…

文章目录
AI 落地最容易讲的故事是聊天机器人,最容易被忽略的是产线。11 月 16 日,国家统计局新闻发言人付凌晖在国新办发布会上给出了一组数字:10 月份,我国工业机器人产量同比增长 26.0%,3D 打印设备产量增长 85.9%,锂离子电池产量增长 30.0%。
一分钟速览
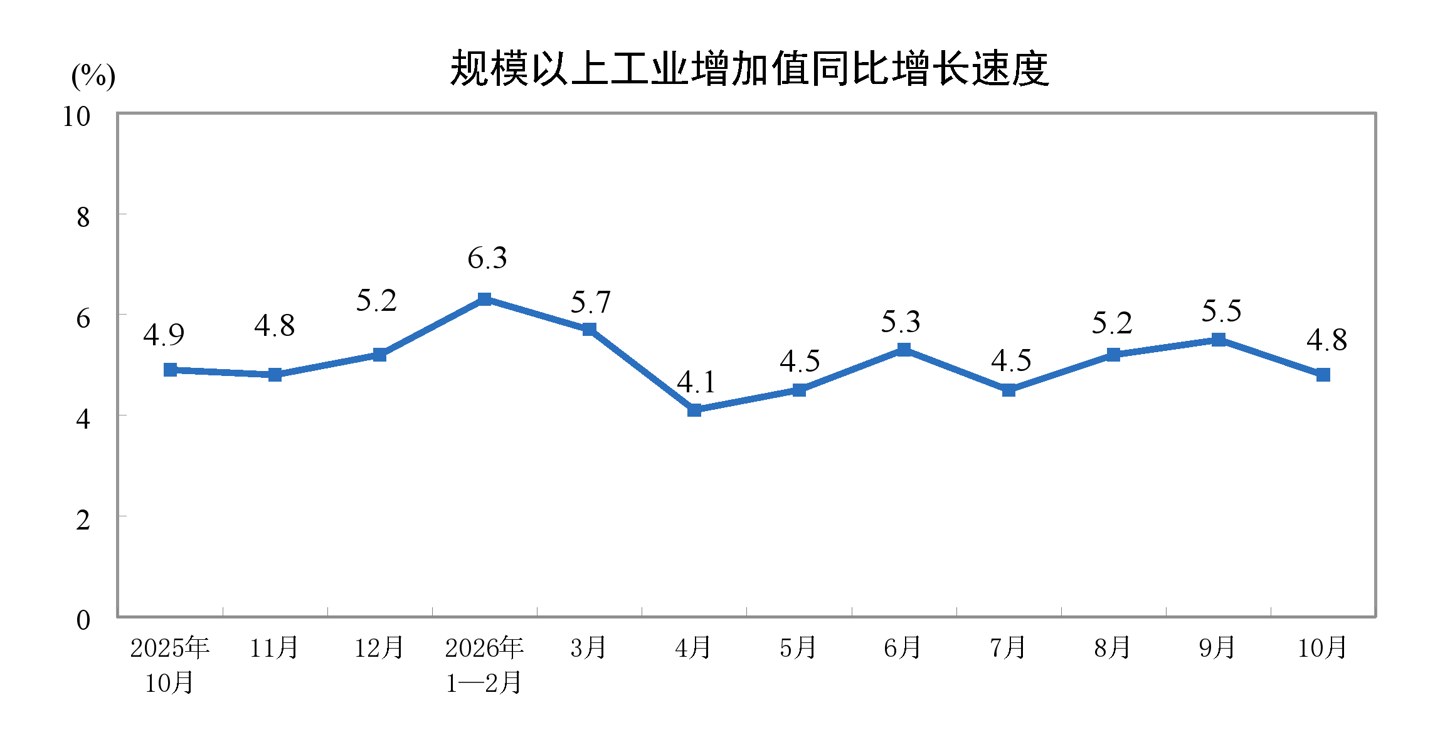
- 10 月规模以上工业增加值同比实际增长 4.8%,环比增长 0.21%;1—10 月累计同比增长 5.3%。
- 装备制造业与高技术制造业支撑明显:工业机器人产量同比增长 26.0%,3D 打印设备增长 85.9%,锂离子电池增长 30.0%。
- 计算机、通信和其他电子设备制造业增加值增长 19.4%,专用设备制造业增长 11.5%,通用设备制造业增长 8.5%。
- 10 月汽车产量 304.5 万辆,同比下降 7.7%,其中新能源汽车 202.7 万辆,同比增长 17.1%;规上工业出口交货值 15580 亿元,同比名义增长 18.6%。
为什么盯住工业机器人
在所有制造业指标里,工业机器人产量是最接近「自动化程度」的一个。它不只是设备制造商的订单数据,还隐含着下游工厂的资本开支意愿:企业愿意买机器人,通常意味着它判断未来几年的产线要扩、要改,或者要用机器替代越来越贵、越来越难招的人。
26.0% 的增速放在 4.8% 的整体工业增速旁边,对比非常明显。这说明制造业内部正在分化:传统门类的产线在收缩,而与自动化、智能化相关的设备制造在扩张。3D 打印设备 85.9% 的增长更极端,它对应的是小批量、定制化生产的需求——这恰恰是 AI 参与设计与排产之后最容易被激活的场景。
数据里的结构性线索
先看行业。10 月份 41 个大类行业中有 28 个行业增加值同比增长。计算机、通信和其他电子设备制造业增长 19.4%,专用设备制造业增长 11.5%,铁路船舶航空航天等运输设备制造业增长 9.2%,电气机械和器材制造业增长 8.1%。这些行业的共同点,是都处在 AI 与新能源产业链的关键位置。
再看产品。新能源汽车 202.7 万辆、增长 17.1%,而汽车总产量 304.5 万辆、下降 7.7%。同一组数据里,新能源在涨、燃油在退,结构转换的速度比总量变化更能说明问题。3D 打印设备与锂离子电池的高增长,同样指向同一条产业链:电池、储能、轻量化结构件。
最后看外需。10 月规模以上工业企业实现出口交货值 15580 亿元,同比名义增长 18.6%。在全球贸易环境并不宽松的背景下,这个数字说明中高端制造的出口韧性仍在。
机器人增长不等于就业消失
工业机器人产量上升,常被简单解读为「机器换人」。但从产业逻辑看,它更多反映的是产线改造需求:一条新的电池产线、一座新的电子厂,从设计阶段就按自动化标准配置,机器人与产线是同时采购的。真正被替代的往往是重复、危险、招工困难的岗位,而不是整体就业。
更值得关注的是配套能力。机器人密度提升之后,瓶颈会转移到调试、运维、系统集成这些环节——这些岗位需要既懂工艺又懂软件的人。产业升级的难点从来不是买设备,而是把设备用出效率。
和 AI 的关系在哪里
工业机器人本身不等于 AI,但它是 AI 进入物理世界的载体。视觉检测、路径规划、柔性抓取、预测性维护,这些能力的落地都需要先有可编程、可联网的设备基础。当产线上的机器人密度足够高,数据才有地方产生,模型才有场景训练。
这也是为什么 3D 打印设备的增速值得注意。增材制造天然适合小批量、多品种,而这类生产模式对工艺参数的敏感性极高,靠人工试错成本很高。AI 在参数优化上的价值,在这类场景里比在流水线上更容易被量化。
接下来看什么
第一,看增速能不能持续。单月数据受基数与订单节奏影响较大,真正有意义的是一年以上的趋势线。
第二,看上游。机器人产量涨,减速器、伺服电机、控制器的国产化率是否同步提升,决定了这轮增长的含金量。
第三,看应用密度。产量是供给侧的数字,机器人密度(每万名工人对应的机器人台数)才反映需求侧的真实渗透。当一个行业的自动化改造从「示范线」走向「全厂复制」,增长才算真正落地。
一句话总结:AI 的故事写在模型参数里,AI 的账本却记在产线的节拍上。
本文地址:https://www.163264.com/21368