英伟达黄仁勋离职后首份财报:Q3 营收 1158 亿美元,同比增长 103%
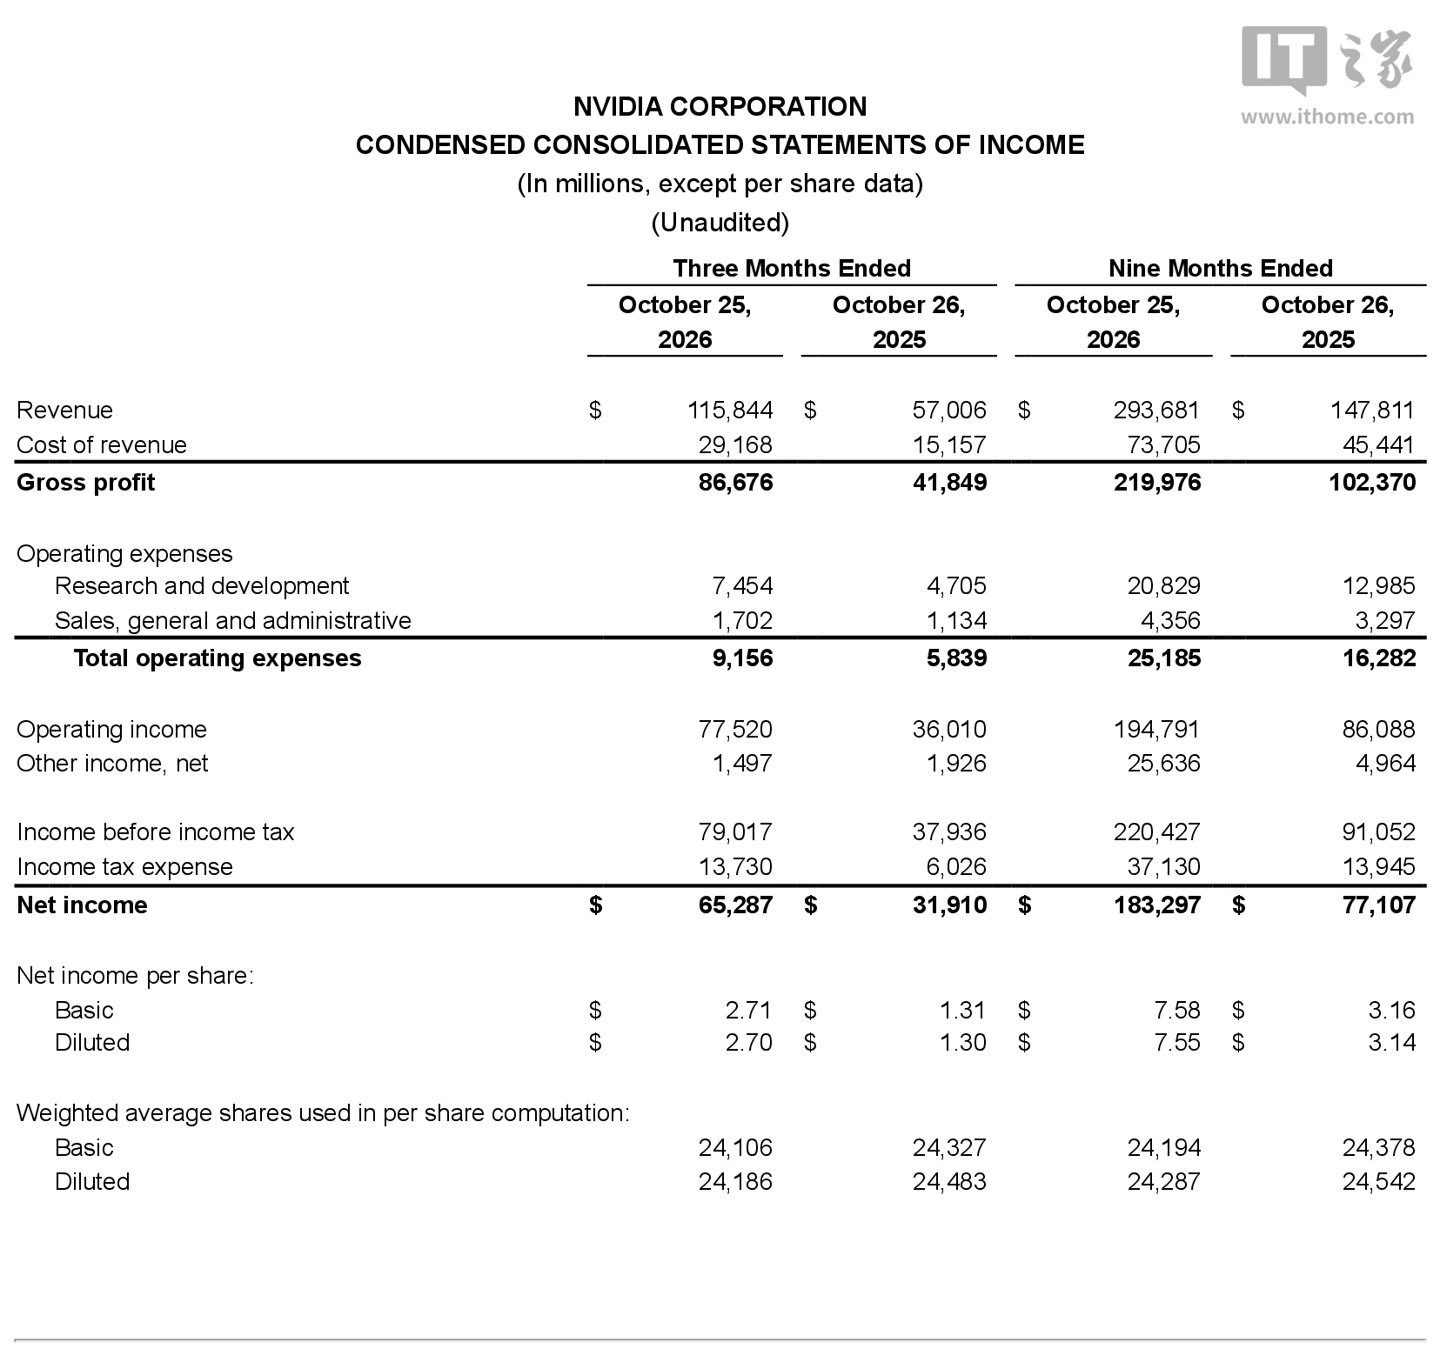
英伟达发布 2027 财年第三财季报告,营收 1158.44 亿美元、同比增长 103%,归母净…

文章目录
这是黄仁勋离开 CEO 位置后,英伟达交出的第一份财报。外界原本担心“灵魂人物离场”会动摇客户信心,但数字给出的答案很直接:AI 算力的需求还在加速,而且加速的幅度没有因为管理层变动而放缓。
一分钟速览
- 第三财季营收 1158.44 亿美元,同比增长 103%,环比增长 20%。
- 归母净利润 652.87 亿美元,同比增长 105%;毛利率 74.9%,同比提升 5.6 个百分点。
- 2027 财年前三季度营收 2936.81 亿美元,同比增长 98.69%;归母净利润 1832.97 亿美元,同比增长 137.72%。
- Vera Rubin NVL72 平台已正式出货,创下公司史上最快产品爬坡速度。
- 董事会新增 1500 亿美元股票回购授权;下季度营收指引 1300 亿美元,毛利率指引约 71%。
增长从哪里来
数据中心业务仍然是核心引擎。英伟达没有在这份摘要里给出更细的分项,但从营收和毛利率同时抬升可以看出,产品结构正在向更高价值的平台倾斜。Vera Rubin NVL72 的快速爬坡是关键:新一代平台越早放量,越能承接云厂商和大型 AI 实验室的资本开支,也越能抵御上一代产品价格下滑的压力。
毛利率 74.9% 是一个很强的信号。硬件公司通常在放量阶段会牺牲毛利换份额,但英伟达在营收翻倍的同时把毛利率又抬高了 5.6 个百分点,说明它在高端 AI 加速市场的定价权仍然稳固。只要供不应求的局面不改变,这种利润率就很难被快速侵蚀。
现金流与回购
第三财季经营现金流 482.53 亿美元,同比增长 103.17%;自由现金流 437.77 亿美元,同比增长 98.18%。前三季度经营现金流 1226.75 亿美元,自由现金流 1136.72 亿美元。这样的现金流水平,足以支撑大规模研发、产能预付和股东回报。
董事会批准新增 1500 亿美元回购授权,无到期限制;单季度已向股东返还 281 亿美元,期末剩余回购额度 2273 亿美元。对一家仍处于高增长阶段的半导体公司来说,这种回购力度并不常见,它传递的信号是:管理层认为当前股价没有充分反映长期现金流能力。
下一季度与隐忧
下季度营收指引 1300 亿美元,毛利率指引约 71%,较本季度有所回落。这可能是新产品爬坡、产能预付款或产品组合变化带来的短期影响。更值得关注的是客户集中度:大型云厂商和 AI 实验室的资本开支,决定了英伟达订单的节奏;一旦其中一两家放缓,增速就会立刻体现出来。
另一个变量是自研芯片。微软 Maia 200、谷歌 TPU、亚马逊 Trainium 等专用加速器正在承接更多推理负载。它们短期内无法替代英伟达在训练市场的地位,但在推理这个更大的增量市场里,会逐步分走一部分订单。英伟达的应对方式,是用 Vera Rubin 这样的平台化产品,把“芯片”卖成“系统”,提高客户迁移成本。
这份财报说明了什么
至少说明一件事:AI 基础设施的资本开支还没有见顶。营收翻倍、利润翻倍、现金流翻倍,同时还能加大回购,这样的组合在半导体行业很少见。黄仁勋的离开没有改变客户下单的理由,因为真正驱动采购的是模型规模、推理需求和云厂商的竞争,而不是某一个人的去留。
但高增长也意味着高预期。下季度 1300 亿美元的指引能否兑现、毛利率能否守住 70% 以上、Vera Rubin 的产能能否跟上,都会成为下一份财报的焦点。对英伟达来说,最大的风险从来不是没有需求,而是供应链和客户预算能否同步跟上。
本文地址:https://www.163264.com/21707