AI 公司烧 Token,烧出了一门「贷款生意」:Token 流水成了银行授信的第三种维度
AI 公司找钱,过去大多走同一条路:找 VC。近几个月这条路开始变窄——2026 年三季度,43…

文章目录
AI 公司找钱,过去大多走同一条路:找 VC。近几个月这条路开始变窄——2026 年三季度,43 起 10 亿元以上超大额交易以 1.2% 的数量拿走 45.8% 的资金,881 起千万元以下小额融资金额贡献仅 0.4%。与此同时,一个尴尬局面正在蔓延:AI 公司的大头开销是持续、高频的算力采购,业务越好,账上越紧。于是一些公司换了个思路:既然每个月都在烧 Token,能不能把烧掉的 Token,变成银行认可的信用?「Token 贷」应运而生。
一分钟速览
- 中国银行、工商银行、成都银行等已推出中银·算力 Token 贷、工银智算通、算力贷等产品,并有真实落地案例。
- 典型额度:讯兔科技 1000 万、光盒动力 500 万、重庆云计算企业 500 万——大几百万为主,单户最高 3000 万是名义上限。
- Token 贷利率约 3%-3.1%,低于常规信用贷的 3.5%,还款压力也更轻。
- 银行不只看 Token:年框采购合同、下游供货合同、应收对账单、财务确认邮件都在监控范围。
- 残酷的一面:Token 贷给的不是最缺钱的初创,而是已经跑起来的那一批。
从烧 Token 到贷 Token
与传统互联网公司不同,AI 公司的大头开销是持续、高频的算力采购。这类短期、周转性的资金缺口,靠出让股权去填代价太高;走传统银行贷款,又面临轻资产、弱报表、散流水的困境——没有厂房设备可抵押,核心资产(产品、算法、数据、团队)全藏在服务器里。于是「Token 贷」应运而生:企业把每月烧掉的 Token 流水、算力采购合同、业务订单放到银行面前,换取一笔贷款。眼下中国银行、工商银行、成都银行等都推出了各自产品,并已有真实落地案例:嘉兴融艺拿到 100 万支付 Token 采购款,浙江城安大数据拿到 200 万填补智算中心缺口,讯兔科技从中国银行虹口支行拿到 1000 万用于大模型研发与 Token 采购。
一张 Token 账单,被读了三次
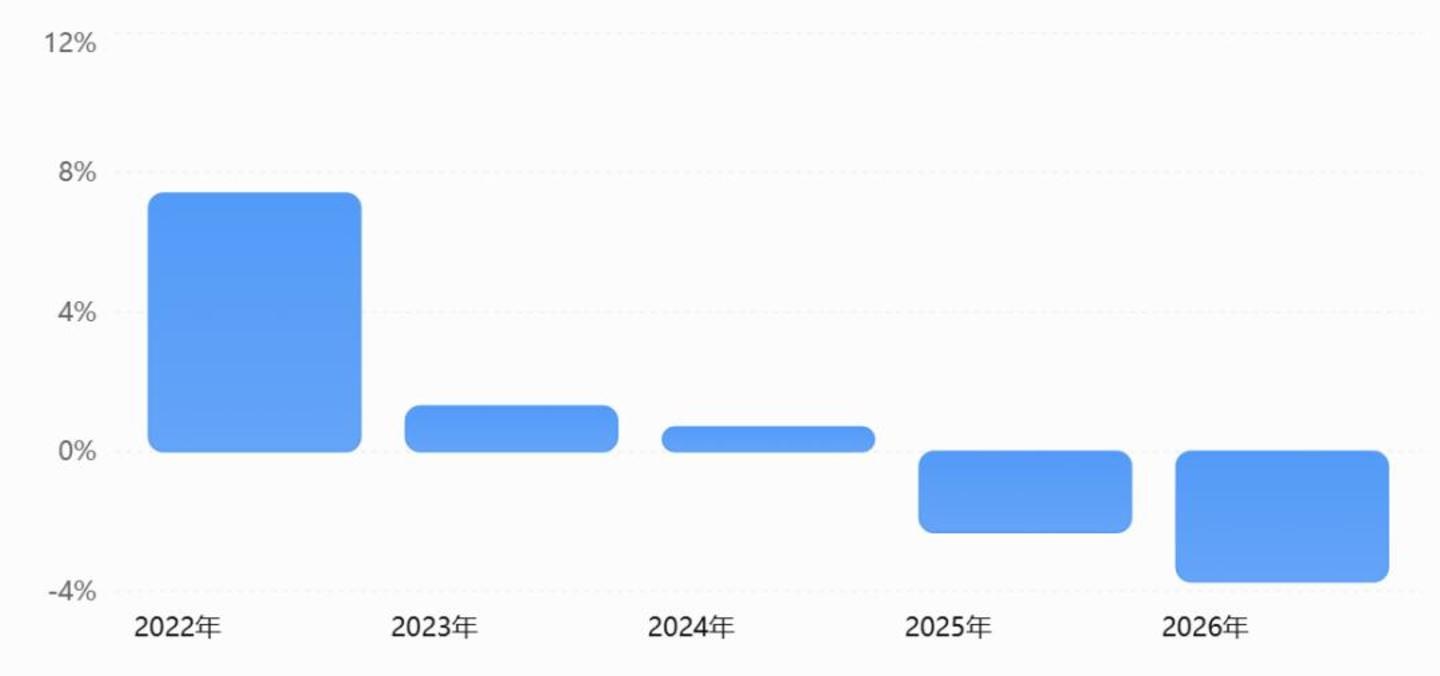
VC 读 Token 账单,读的是产品活不活、增长有没有上限——Token 用量已成为尽调的重要考察维度,一定程度上可作产品活跃度和使用深度的参考;但投资人也警惕其解释空间:同样的消耗量,不同模型、不同任务成本差异巨大,甚至消耗越多越说明效率有优化空间,所以更看重付费需求、毛利率与客户留存。银行读它,读的是生意真不真、还款有没有底线——2026 年二季度末商业银行净息差仅 1.41%,传统基本盘增速放缓,银行需要在爆发性产业里挖新客户,Token 流水于是成为财报和抵押物之外的第三种维度。企业读它,则是把原本成本账上的「负债」,读成了一张可以被金融化的信用名片。
500 万是怎么批下来的
AI 短剧承制公司光盒动力是典型样本:今年 2 月转向 AI 短剧后每月烧掉约 150 亿 Token,接单后 Token 费要先付,现金流压力巨大;股权路走到投决就卡住(2025 年收入流水 2000 多万,不够亮眼)。转机来自 4 月广州海珠区组织的银企洽谈会——公司作为行业标杆获政府背书进入银行白名单。8 月,中国银行广州分行「中银·算力 Token 贷」落地,光盒动力首批获批 500 万,从产品推出到放款不到一个月。银行看的不只是 Token 消耗数:「Token 相当于工业时代的电费,单看电费没有意义,电费在涨、应收账款也在涨,才说明产线在满负荷运转。」资金到账后,公司团队从 30 多人扩到约 140 人,月 Token 消耗从 100 亿升到 150 亿。
趋势洞察:Token 变成资产之后
Token 的位移比任何一笔贷款金额都重要:它不再只是成本账本上的一行,而是授信模型里的一格——烧 Token 和贷 Token,第一次成了两门能接上的生意。但硬币的背面同样清晰:一是门槛,银行基于历史数据风控,冷启动阶段的初创很难入选,Token 贷给的是已经跑起来的公司;二是道德风险,一旦 Token 流水影响额度,就有人想把它「做」得更好看——届时 Token 将从一份证据,变成一份需要被验证的证据,怎么验,是银行和企业都得补的功课。业内共识是,这更像金融产品对特定产业发展阶段的一种适配,而非划时代突破;但只要 AI 公司的算力开支还在线性增长,这条金融分支就会长下去。
本文地址:https://www.163264.com/21957