Claude 开始管你的账:接 Plaid 读银行流水,只读不碰钱
每个月月底,很多人都会做同一件事:打开三四个 App,把工资卡、信用卡、花呗的账单逐笔核对,然后…

文章目录
每个月月底,很多人都会做同一件事:打开三四个 App,把工资卡、信用卡、花呗的账单逐笔核对,然后想不起来那笔 68 块到底花在哪。
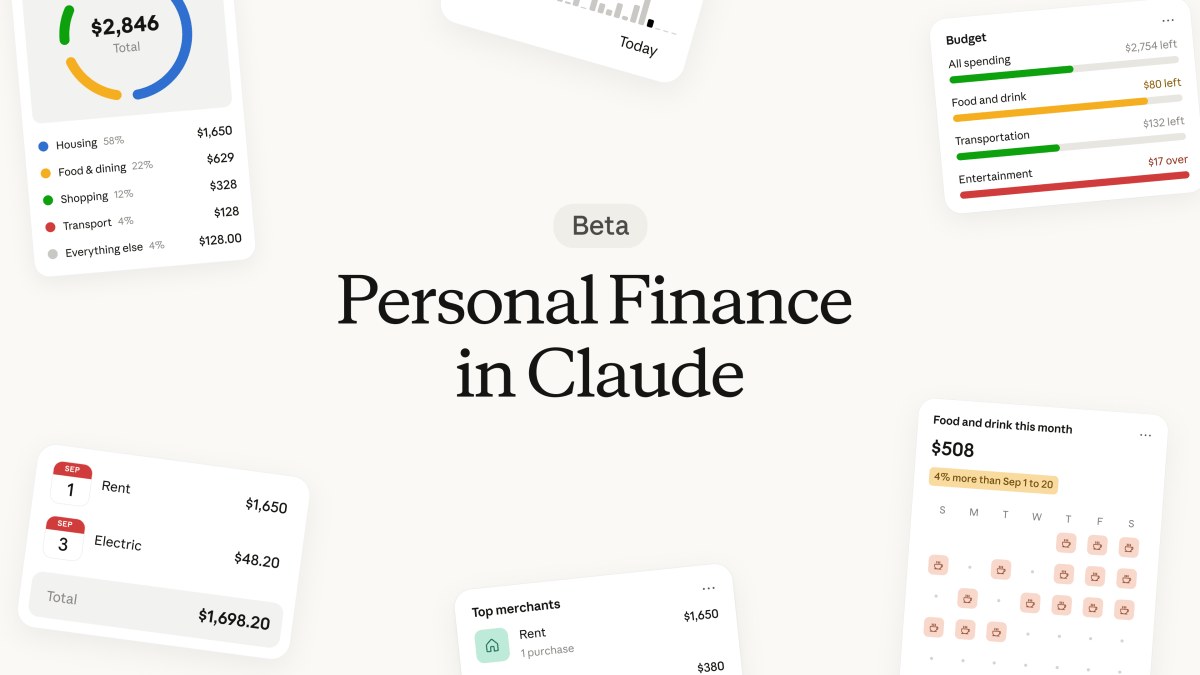
Anthropic 11 月 5 日上线的 Personal Finance,想接的就是这个场景。Claude 现在可以通过 Plaid 连接银行和信用卡账户,然后直接用日常语言回答关于钱的问题。
一分钟速览
- Claude 新增 Personal Finance 工具,经 Plaid 连接银行与信用卡账户。
- 访问权限为只读,不能转账、管理或投资用户的资金。
- 可回答“这个月钱花哪了”,并按房租、水电、餐饮、购物等类别汇总。
- 能标记重复扣款、意外费用、持续上涨的账单,也能解释 APR 这类术语。
- 数据范围限于银行名称、账户名称与类型、卡号后四位、余额、额度,以及最多两年交易记录。
- Anthropic 强调无广告、无赞助推荐,也不销售自家信贷产品。
从“给建议”到“看流水”
过去问聊天机器人理财,得到的多半是通用建议:记记账、少点外卖、考虑定投。这类回答的问题在于它不知道你的实际情况,只能说正确但没用的话。
接上 Plaid 之后,Claude 拿到的是真实交易数据。用户在月底问一句“这个月钱花哪了”,它会跨账户加总支出并按类别归集,再往下追问“比平时多吗”“还有别的我没注意到的吗”,它还能继续拆解。
Anthropic 说这个工具不止做基础汇总,还会主动标记潜在问题:重复扣款、意外费用、逐月上涨的账单。它也能回答更宏观的问题,比如支出是否超过收入,或者解释 APR 是什么,并算出过去一年付了多少利息。
只读,是这个产品的边界也是卖点
让 AI 连银行账户,大多数人的第一反应是抗拒。Anthropic 的处理方式是先把权限压到最小:只读,不能动钱,不能管理,不能投资。
数据范围也写得很细:每家银行的名字、账户名称与类型、账号后四位、余额、信用额度,以及最多两年的交易历史。换句话说,模型看得到“你花了多少”,但看不到完整卡号,也没有付款能力。
另一个容易被忽略的细节是商业模式。Anthropic 在博客里明确写:Personal Finance 没有广告,没有赞助推荐,也不提供自己的信用卡、贷款或储蓄账户。这句话的潜台词是,回答不会被佣金影响——在一个普遍靠金融导流变现的领域,这算是少见的克制。
它在追赶谁
客观说,这不是首创。OpenAI 的 ChatGPT 在今年 5 月就推出了类似的个人财务工具,同样支持连接账户,同样能回答从消费习惯到长期规划的问题。
Anthropic 的位置是追赶者。但它的差异化也清楚:Claude 一贯的长上下文能力,碰上“两年的交易记录”这种数据量,理论上更适合做跨时间的分析;而强调无广告、无金融产品,则是在争夺“中立顾问”的心智。
真正的门槛不在模型
这类产品能不能用起来,取决于三件事:Plaid 覆盖的银行够不够全、分类准不准、以及用户敢不敢授权。
前两件是工程问题,第三件是信任问题。信任不靠一次发布会建立,而靠长期不出事——不泄露、不乱推荐、不把用户数据拿去训练。Anthropic 把“只读”和“无广告”写在最前面,说明它知道这道门槛在哪。
对普通用户,这类工具的现实价值可能没那么宏大:它未必能帮你变富,但至少能让你在月底少花二十分钟对账,并且早点发现那笔莫名其妙重复扣掉的会员费。
本文地址:https://www.163264.com/19467