
ChatGPT 开始替你花钱:OpenAI 上线钱包,AI 代理能直接下单结账
OpenAI 把支付能力塞进了 ChatGPT:绑一次卡,智能体就能替你挑商品、填地址、完成结账…

文章目录
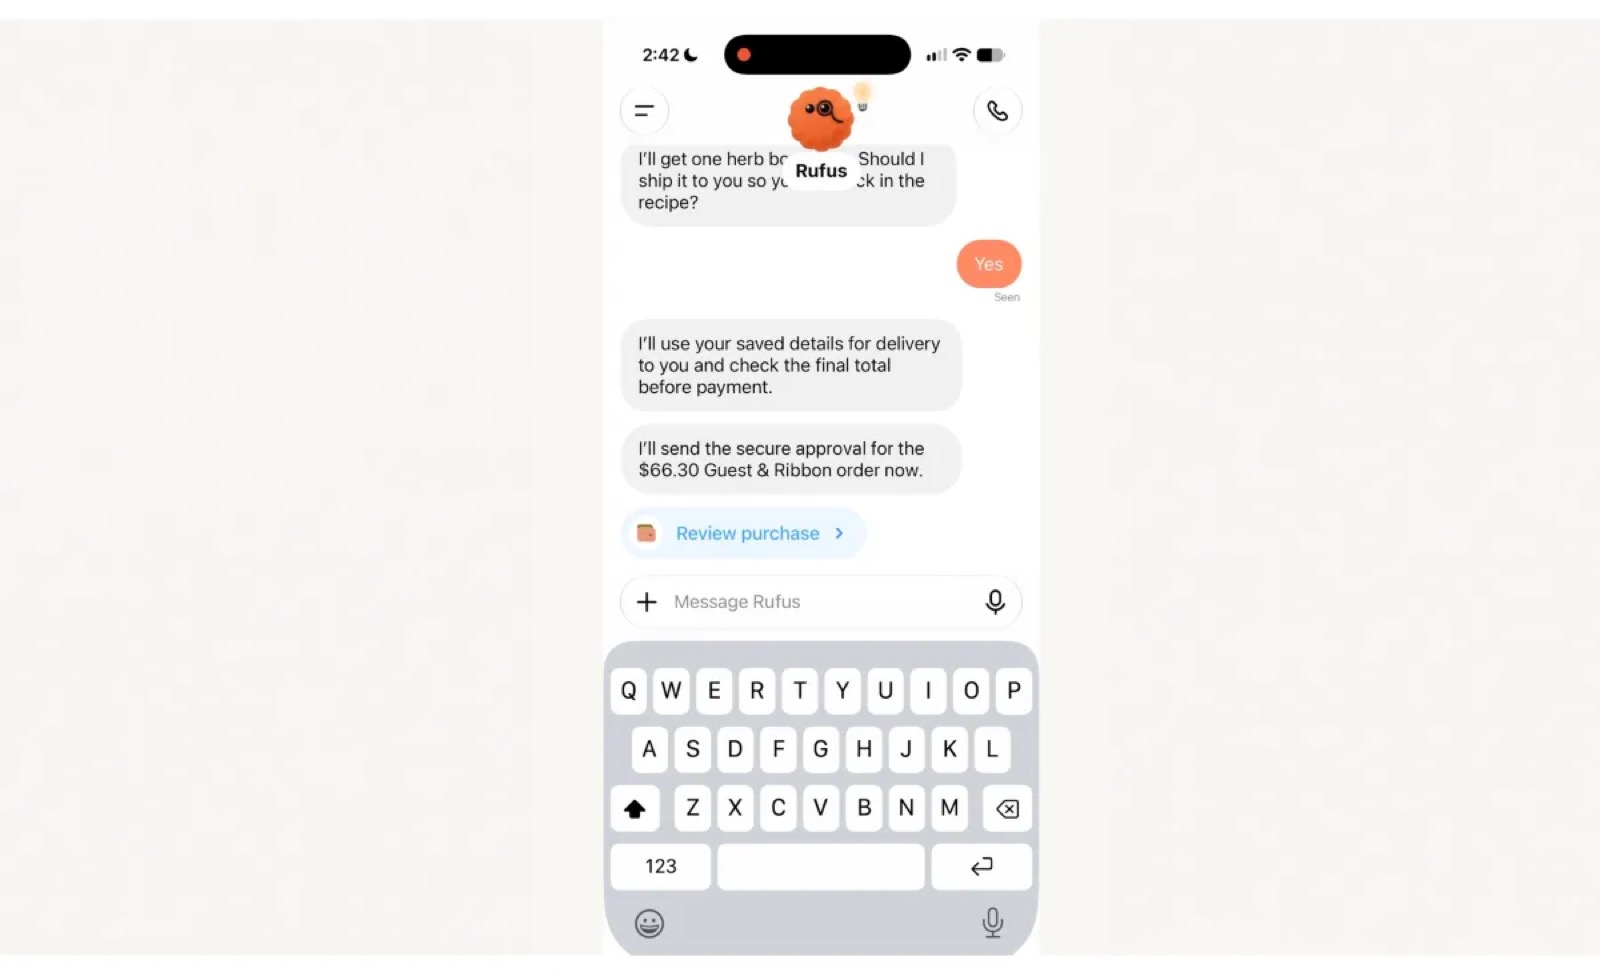
OpenAI 在 11 月 13 日上线了一个新功能,名字很直白:ChatGPT Wallet。它做的事情也很直白——让 ChatGPT 里的智能体(OpenAI 管它们叫 dots)替你决定买什么,然后直接把钱付了。
这是 AI 助手第一次把”建议”变成”交易”。以前它告诉你哪款耳机值得买,现在它能替你点下购买按钮。
核心看点
- 从选品到付款全在聊天框里完成,用户只在最后一步确认;
- 卡号不交给 AI,也不交给商家,全程用支付令牌替代;
- 每次结账前可核对商品、总价、扣款卡片,再用 Face ID 或指纹放行;
- 首发仅限美国 ChatGPT Pro 订阅者、18 岁以上、持美国发行的 Visa、Mastercard 或 American Express;
- OpenAI 同步发布 Commerce Partner Playbook,想让”代理购物”成为电商的新入口。
一次绑卡,之后交给代理
使用流程并不复杂。你在 ChatGPT Wallet 里录入一张符合条件的银行卡,这是一次性动作,之后不用反复填支付信息。接着对 dot 说清楚要买什么,它会去找商品、比价、把收货地址和联系方式交给商家,然后走到结账环节。
关键在于结账那一刻:ChatGPT 会把商品、总价、以及将要用哪张卡扣款,全部摊在你面前。你确认之后,还要过一道设备级的安全验证——Face ID 或指纹。这一步同时留下了一条交易记录,谁在什么时候批准了这笔钱,可查。
卡号不会交给 AI,也不会交给商家
这是整个设计里最值得关注的部分。付款时,ChatGPT Wallet 用的是支付令牌(payment token),本质上是真实卡号的替身。dot 看不到你的卡号,商家也看不到,只有支付网络知道它对应哪张卡。
对持卡人来说,还有两个实际好处:通过代理购物照样能拿到信用卡返现和积分;出现问题时,仍然可以走发卡行的争议交易流程,卡组织原有的消费者保护没有失效。换句话说,AI 代付并没有把你从信用卡体系里摘出去。
为什么是现在
代理购物这条赛道已经挤了不少人。Meta 的 Muse 用户超过 1000 万,AI 辅助购物是里面最热的活动之一;Instinct 这类个人 AI 代理也早就支持替用户下单。但另一面,DoorDash 和 Uber 公布的”AI 代理下单”数量一直不高——需求真实存在,转化还没跑通。
OpenAI 的算盘是:把支付嵌进对话里,让”想买”和”买了”之间不再有跳转。它同时发布 Commerce Partner Playbook,给愿意接入的零售商提供工具和规范,明显是希望把这条路铺成基础设施,而不是一个孤立功能。
还差什么
首发范围很窄,这是 OpenAI 的惯常做法:先小范围跑通,再放开。官方给出的后续方向包括让用户设置消费上限,或者按品类、按时间段预设授权,让代理在规则内自主下单,不必每次都叫人按指纹。
真正的阻力在商家那一侧。亚马逊是目前封杀 AI 代理最坚决的大零售商,它更希望用户留在自己的 Alexa 生态里下单。类似的封锁在别处也可能出现——代理购物越普及,平台越会算这笔账:流量是我的,成交为什么要过别人的代理?
总结
ChatGPT Wallet 的意义不在于”能买东西”,而在于 OpenAI 开始接管交易链条里最敏感的一环:支付授权。它用支付令牌和设备验证把风险压在可控范围内,也用返现和争议机制安抚了持卡人。
但代理购物要成为日常,还缺两样东西:足够多的商家愿意开门,以及用户愿意把”买什么”这件事交出去。前者靠 Playbook 和流量谈,后者只能靠一次次没出错的交易慢慢攒。
本文地址:https://www.163264.com/21155
