174 天过会:从华为剥离的超聚变,要拿 IPO 的钱去抢 AI 算力
深交所 11 月 12 日审议通过超聚变创业板首发申请,从受理到过会仅 174 天。这家由华为 …

文章目录
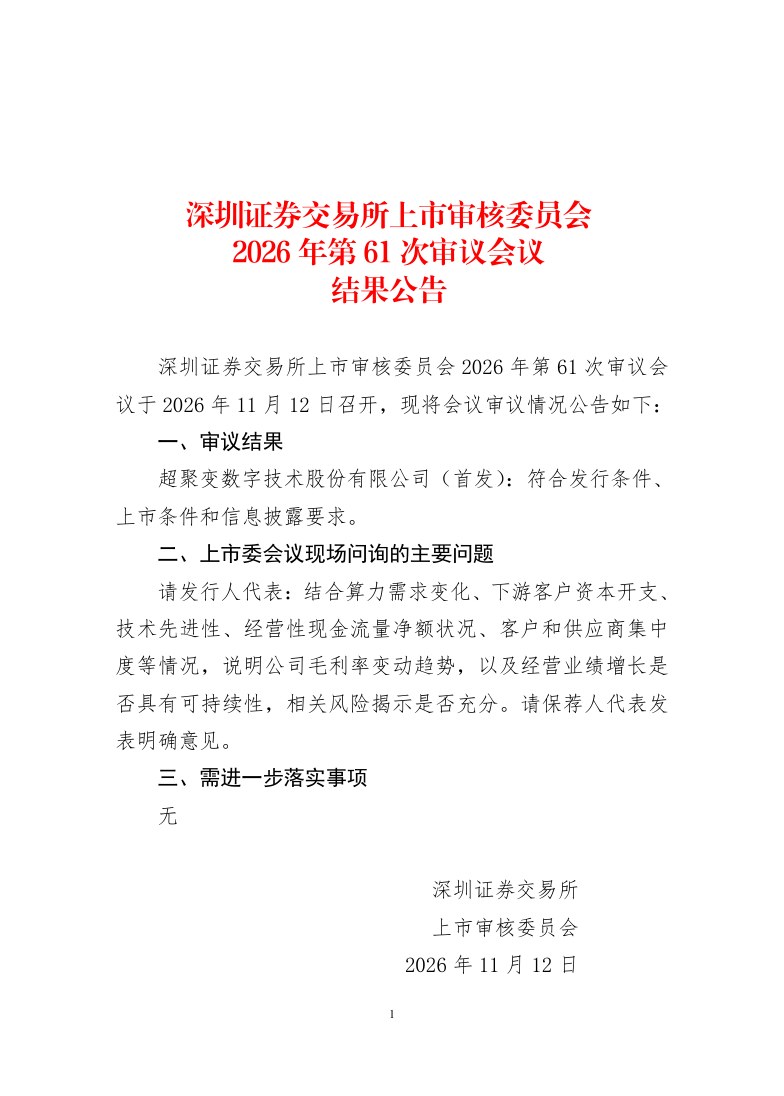
11 月 12 日,深交所上市审核委员会召开 2026 年第 61 次审议会议,超聚变数字技术股份有限公司的首发申请获通过。从申报受理到过会,只用了 174 天。在 IPO 节奏整体收紧的当下,这个速度本身就说明了一些事情:算力基础设施,仍然是资本市场愿意开绿灯的方向。
一分钟速览
- 超聚变创业板 IPO 过会,受理到过会 174 天
- 公司源于华为 2021 年剥离的 X86 服务器业务,现由河南地方国资控股
- 营收轨迹:2022 年破 100 亿、2023 年超 280 亿、2024 年 435 亿,2025 上半年已超 300 亿
- 2025 年国内 x86 服务器整机份额 12.7%,位列第二;标准液冷服务器份额连续两年中国第一
- 募资重点投向新一代算力产品研发,明确把 AI、算力、数据、能源定为未来十年主线
上市委问的是什么
值得注意的是问询的方向。上市委要求公司结合算力需求变化、下游客户资本开支、技术先进性、经营性现金流量净额、客户和供应商集中度等情况,说明毛利率变动趋势,以及经营业绩增长的可持续性,风险揭示是否充分。
翻译成大白话:你的增长,到底是行业红利,还是可持续的能力?服务器整机是个典型的「规模大、毛利薄、客户集中」的生意,下游一旦是几家云厂商和运营商,议价权就不在自己手里。这也是为什么「经营性现金流量净额」会被单独点名——营收跑得快,不等于钱收得回来。
它的位置:第二名,但不在舒适区
IDC 的数据给出了坐标:2025 年超聚变以 12.7% 的份额位列国内 x86 服务器整机厂商第二,前面是浪潮的 31.3%,后面新华三 12.5%、联想 10.7%、中兴 8.5%。第二名和第一之间差了将近 19 个百分点,而第三名离它只有 0.2 个百分点。
真正让它站住脚的,是液冷这条细分赛道。2023 至 2024 年,超聚变连续两年位居中国标准液冷服务器市场份额第一,2023 年份额一度达到 43%。液冷不是噱头:当单机柜功率从十几千瓦推到上百千瓦,风冷的天花板就摆在那里,AI 训练集群是最先撞上去的那批客户。
募资投向:从「卖服务器」到「卖算力入口」
招股说明书显示,本次募集资金将重点投向新一代算力产品研发与关键核心技术攻关,目标是打破算力、数据与企业智能应用之间的壁垒,并把人工智能、算力、数据及能源四个要素定为未来十年最主要的发展方向。
这个表述的野心不小。传统服务器厂商卖的是盒子,交付即结束;而「算力+数据+能源」的组合,指向的是从机房选址、供电、散热到调度平台的整条链条。联想在张家口做「词元工厂」,走的是同一条逻辑——把电变成 Token,再把 Token 卖出去。
趋势洞察:国产算力的第二轮竞赛,比的是「交付确定性」
第一轮竞赛比的是能不能造出来,第二轮比的是能不能稳定、便宜、大规模地交付。这一轮里,估值和故事的分量在下降,「客户资本开支」「现金流」「毛利率趋势」这些硬指标的分量在上升。超聚变 174 天过会,是资本市场给算力基础设施投的一张信任票;但这张票能不能兑现,要看它接下来两个财年的毛利率和回款。
对行业来说,还有一个更现实的意义:一家从华为剥离、由地方国资控股的公司走到 IPO 门口,意味着国产算力供应链的「第二梯队」正在成形。这条链条上的每一环——芯片、整机、液冷、供电、调度软件——都会因此获得一次重新定价的机会。
本文地址:https://www.163264.com/21232